Prenez en main votre future retraite avec le PER Individuel MGEN
Une solution d'épargne souple, performante¹ et responsable, conçue pour réduire votre revenu imposable et préparer votre avenir.
- Agents de la Fonction Publique : vos primes comptent peu pour votre retraite de base. Le PER Individuel vous permet de les investir pour vous constituer des revenus supplémentaires pour l'avenir.
- Dès 30 €/mois en versements programmés (après un premier versement initial de 150 € en Gestion Pilotée à Horizon).
- Chaque euro versé réduit votre revenu imposable (dans la limite du plafond fiscal applicable).
 En 2025, rendement fonds euros : 4% net de frais¹.
 En Gestion Libre, 100 % des unités de compte intègrent des critères ESG.
 Un produit pensé pour centraliser tous vos anciens contrats retraite (PERP, Préfon, Madelin, etc.).
 Label Meilleurs PER 2026 : une offre retraite reconnue parmi les meilleures.³
Pourquoi anticiper sa retraite dès aujourd'hui ?
Préparer votre retraite, c'est concrétiser vos projets de demain tout en réduisant votre revenu imposable dès cette année. Grâce au PER Individuel MGEN, vos versements s'imputent sur votre revenu imposable dans la limite du plafond fiscal applicable⁴.
- Une solution adaptée aux agents de la Fonction Publique : votre pension de base ne prend pas en compte la totalité de vos primes. Le PER Individuel vous permet d'investir vos primes pour améliorer votre futur niveau de vie. Plus vous commencez tôt, plus l'effort est lissé dans le temps... Démarrez dès 150 € d'investissement initial, puis modulez vos versements.
- Votre épargne reste mobilisable en cas d'accident de la vie ou pour l'achat de votre résidence principale : un possible atout en cas de mutation.⁵
- En Gestion Libre, 100 % de nos unités de compte répondent aux critères ESG (classées SFDR 8 ou 9, dont 6 fonds label ISR et 1 fonds label Greenfin) : vous investissez ainsi dans des entreprises et des projets engagés dans la transition écologique et le progrès social.²
Le PER Individuel est-il fait pour vous ?
Votre besoin
En Gestion Pilotée à Horizon : votre épargne bénéficie d'un pilotage automatique et évolutif qui se sécurise à mesure que la retraite approche.
En Gestion Libre : vous décidez vous-même de la répartition de votre capital selon vos convictions et votre profil de risque.
À choisir selon votre façon d'épargner, vos connaissances financières et votre sensibilité au risque.
Votre sensibilité au risque
Un niveau de risque sur mesure que vous choisissez librement : vous pouvez combiner la sécurité relative du Fonds en Euros (capital garanti par l'assureur, 4 % net en 2025¹) avec une recherche de performance sur 17 unités de compte éthiques et engagées.²
Votre rythme d'épargne
Souple et évolutif : après un versement initial de 150 € en Gestion Pilotée à Horizon, vous pouvez effectuer des versements programmés dès 30 €/mois ou des versements libres à partir de 300 €.
Un avantage fiscal...
...avec des versements qui peuvent être déduits de votre revenu imposable, dans la limite du plafond fiscal applicable.
La retraite vous semble encore loin ?
Commencez tôt, et à votre rythme
Avoir du temps devant soi, c’est aussi pouvoir construire son épargne progressivement. En commençant tôt, vous pouvez répartir votre effort dans la durée, faire évoluer vos versements selon vos revenus et vos projets, et avancer pas à pas vers votre objectif retraite.
Le saviez-vous ?
Préparer votre retraite peut aussi s’inscrire dans vos projets de vie : votre épargne peut notamment être débloquée avant la retraite pour l’achat de votre résidence principale, ainsi que dans certains cas prévus par la réglementation.⁵
Différents modes de gestion,
qui s’adaptent à votre profil et à vos besoins.
Choix n°1 adhérents - Gestion pilotée à Horizon
Préparer votre retraite, sans suivre les marchés
Avec la Gestion Pilotée à Horizon du PER Individuel MGEN, vous sélectionnez le profil qui vous ressemble : Prudent, Équilibré ou Dynamique, et nos experts s'occupent du reste. Votre capital est progressivement réorienté vers le fond en euros au fur et à mesure que vous vous rapprochez de la retraite.
À l'entrée ou à la sortie, un avantage fiscal sur mesure
Déduisez vos versements de votre revenu imposable, dans la limite de votre plafond fiscal OU Renoncez à la déduction à l'entrée pour profiter d'une fiscalité allégée lors du retrait de votre épargne (en capital ou en rente).
Gestion libre
Pilotez votre capital et décidez de la répartition
Vous voulez choisir où va votre argent ?
En Gestion Libre, vous répartissez votre épargne entre le fonds en euros, dont le capital est garanti, et des unités de compte prenant des critères ESG, dont certaines sont labellisées ISR ou Greenfin.2
Deux exemples concrets
Découvrez comment Sandra et Christophe, avec des âges et des montants de versements différents, pourraient se constituer un capital d'ici leur retraite(1).
Sandra, 45 ans
Versements : 200 € au départ, puis 50 € / mois (600 € / an).
Économie d'impôt : 66 € d'impôt en moins / an (tranche marginale d'imposition, ou TMI, de 11 %). Son effort réel de versement est finalement de 44,50 € par mois.
Capital estimé à 64 ans avec le PER Individuel MGEN6 : 13 292,21 €7.
Sortie au choix : elle pourra récupérer ce capital ou percevoir une rente annuelle de 607,38 € pour maintenir son niveau de vie avec sa retraite supplémentaire.
Christophe, 52 ans
Versements : 150 € au départ, puis 70 € / mois (840 € / an).
Économie d'impôt : 252 € d'impôt en moins / an (TMI de 30 %). Son effort réel de versement est finalement de 49 € par mois.
Capital estimé à 64 ans avec le PER Individuel MGEN6 : 11 892,66 €7.
Sortie au choix : il pourra récupérer ce capital ou percevoir une rente annuelle de 368,83 € pour maintenir son niveau de vie avec sa retraite supplémentaire.
Le PER, une solution déjà largement adoptée en France
-
12,9 millions
de titulaires d'un PER en France, dont 5,1 millions qui possèdent un PER Individuel
-
150,4 milliards d'euros
d'encours sur l'ensemble des PER en France au 31 décembre 2025 (88,5 milliards d'euros sur le PER Individuel)
-
+21 %
de progression en 2025 des sommes détenues sur les PER Individuels
Source : Direction générale du Trésor (tresor.economie.gouv.fr). Gouvernement : ministère de l’Économie, communiqué du 17 mai 2026 (presse.economie.gouv.fr).
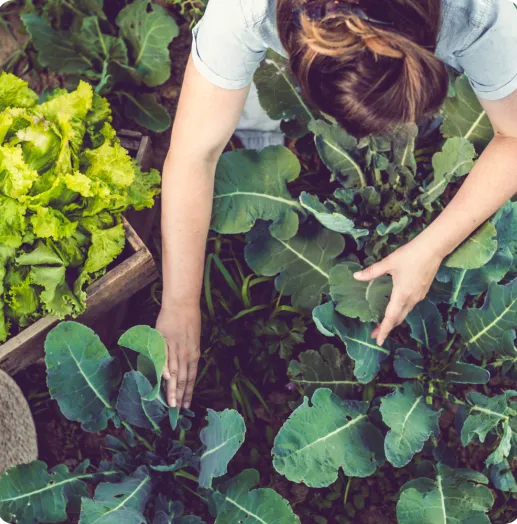
En gestion libre, donnez une dimension responsable à votre épargne
Un univers d'investissement intégrant des critères ESG: l'intégralité des 17 unités de compte disponibles est classée SFDR Article 8 ou 9, garantissant la prise en compte de critères environnementaux, sociaux et de gouvernance (ESG).²
Des labels de référence : une sélection incluant 6 fonds labellisés ISR et 1 fonds labellisé Greenfin ciblant la transition énergétique.
Nous sommes transparents sur les frais et notre accompagnement est centré exclusivement sur l'intérêt de l'adhérent.
En clair : la finance responsable
SFDR Art. 8 & 9 : norme européenne certifiant des fonds engagés (Art. 8) ou 100 % durables (Art. 9).
Label ISR (investissement socialement responsable) : permet aux épargnants d'investir dans des supports d'épargne qui prennent en compte dans leur gestion les enjeux environnementaux, sociaux et de gouvernance (ESG).
Label Greenfin (label d'État) : les produits financiers auxquels il est attribué contribuent au financement de la transition énergétique et écologique et garantit la qualité verte des fonds d'investissement.
Comment bien préparer ma retraite ?
Réponses à vos questions
-
La méthode rapide en ligne : Connectez-vous à votre espace sur impots.gouv.fr. Dans l'onglet «Mes services» > «Simuler mes impôts», le simulateur officiel vous indique directement dans quelle tranche d'imposition se situe votre foyer fiscal.
-
Sur la deuxième page de votre avis d'impôt : regardez le cadre « vos références ». Divisez simplement votre Revenu Net Imposable par votre nombre de parts :
- Moins de 11 294 € / part ➔ TMI = 0 %
- Entre 11 295 € et 28 797 € / part ➔ TMI = 11 %
- Entre 28 798 € et 82 341 € / part ➔ TMI = 30 %
- Plus de 82 342 € / part ➔ TMI = 41 % ou plus
- Le décès du conjoint ou du partenaire lié par un PACS.
- L'invalidité du titulaire, de ses enfants, de son conjoint ou de son partenaire lié par un PACS.
- La situation de surendettement du titulaire.
- L'expiration des droits à l'assurance chômage du titulaire.
- La cessation d'activité non salariée du titulaire à la suite d'un jugement de liquidation judiciaire.
- La maladie grave ou l’accident d’une particulière gravité de l’enfant à charge.
️ ⚠ Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps.
La fiscalité à la sortie dépend de l'option choisie lors de vos versements :
- Si vous avez déduit vos versements de vos impôts à l'entrée :
Sortie en capital : Le capital réintègre votre revenu imposable (hors prélèvements sociaux), et les gains/plus-values subissent le prélèvement forfaitaire unique (PFU à 31,4 %). Pour lisser l'impôt dans le temps, vous pouvez fractionner la sortie en capital sur 2, 4, 6 ou 10 annuités.
Sortie en rente : La rente est soumise à l'impôt sur le revenu après un abattement de 10 % (système des pensions de retraite) et aux prélèvements sociaux.
- Si vous n'avez pas déduit vos versements à l'entrée : Vous bénéficiez d'une fiscalité allégée au moment du retrait (seuls les gains sont imposés en capital ; en rente, seule une partie de la rente est imposée, selon votre âge au moment de la liquidation).
Oui, absolument. Votre épargne est investie dans des fonds certifiés qui répondent à des critères éthiques et écologiques :
Label ISR (investissement socialement responsable) : permet aux épargnants d'investir dans des supports d'épargne qui prennent en compte dans leur gestion les enjeux environnementaux, sociaux et de gouvernance (ESG).
Label Greenfin (label d'État) : les produits financiers auxquels il est attribué contribuent au financement de la transition énergétique et écologique et garantit la qualité verte des fonds d'investissement.
En résumé : Votre placement respecte la Loi Industrie Verte et soutient concrètement une économie durable.
Source : Rapport ESG des placements
Vous voulez faire le point sur votre situation ?
Un conseiller MGEN peut vous proposer un bilan retraite personnalisé et sans engagement.

Estimer votre perte de revenus à la retraite

Connaître votre économie d'impôt

Choisir votre mode de gestion
Planifier un rendez-vous Appeler un conseiller Trouver l’agence la plus proche
MGEN, immatriculée sous le numéro SIREN 775 685 399, mutuelle soumise aux dispositions du Livre II du code de la Mutualité. Sise 3, square Max Hymans - 75748 Paris cedex 15. Assureur des garanties : UMR, Société anonyme à Conseil d'administration et à mission, au capital de 247 668 709 €, immatriculée au RCS de Nantes sous le numéro SIREN 828 952 796. Siège social : 12, rue de Cornulier - 44 000 NANTES Entreprise régie par le Code des assurances et soumise à l'Autorité de Contrôle Prudentiel et de Résolution (ACPR), 4 place de Budapest - CS 92459 - 75426 Paris Cedex 09.
¹ Taux du fonds en euros de 4 % net de frais de gestion pour l’année 2025. Les performances passées ne préjugent pas des performances futures.
² Les montants investis sur des unités de compte ne sont pas garantis mais sujets à des fluctuations à la hausse ou à la baisse dépendant en particulier de l’évolution des marchés financiers. L’assureur ne s’engage que sur le nombre d’unités de compte et non sur leur valeur.
³ Label Meilleurs PER 2026 : Enquête des meilleurs PER établie par Challenges et publiée dans Challenges n°934 du 8 octobre 2026.
⁴ Dans la limite des plafonds disponibles.
⁵ Conformément à la réglementation du PER (art. L. 224-4 du CMF), les fonds peuvent être débloqués par anticipation dans 7 situations légales : achat de la résidence principale, décès du conjoint/partenaire de PACS, invalidité (titulaire, enfants, conjoint), fin de droits au chômage, surendettement, liquidation judiciaire, maladie grave ou accident d’une particulière gravité de l’enfant à charge.
⁶ Simulation indicative, selon les hypothèses retenues : taux théorique de revalorisation de 3 % net de frais. L’économie d’impôt dépend de la TMI de l’adhérent et du respect de son plafond de déduction.
⁷ Avant impôts et prélèvements sociaux.